Política
El Gobierno vuelve a modificar el calendario de los impuestos a los combustibles
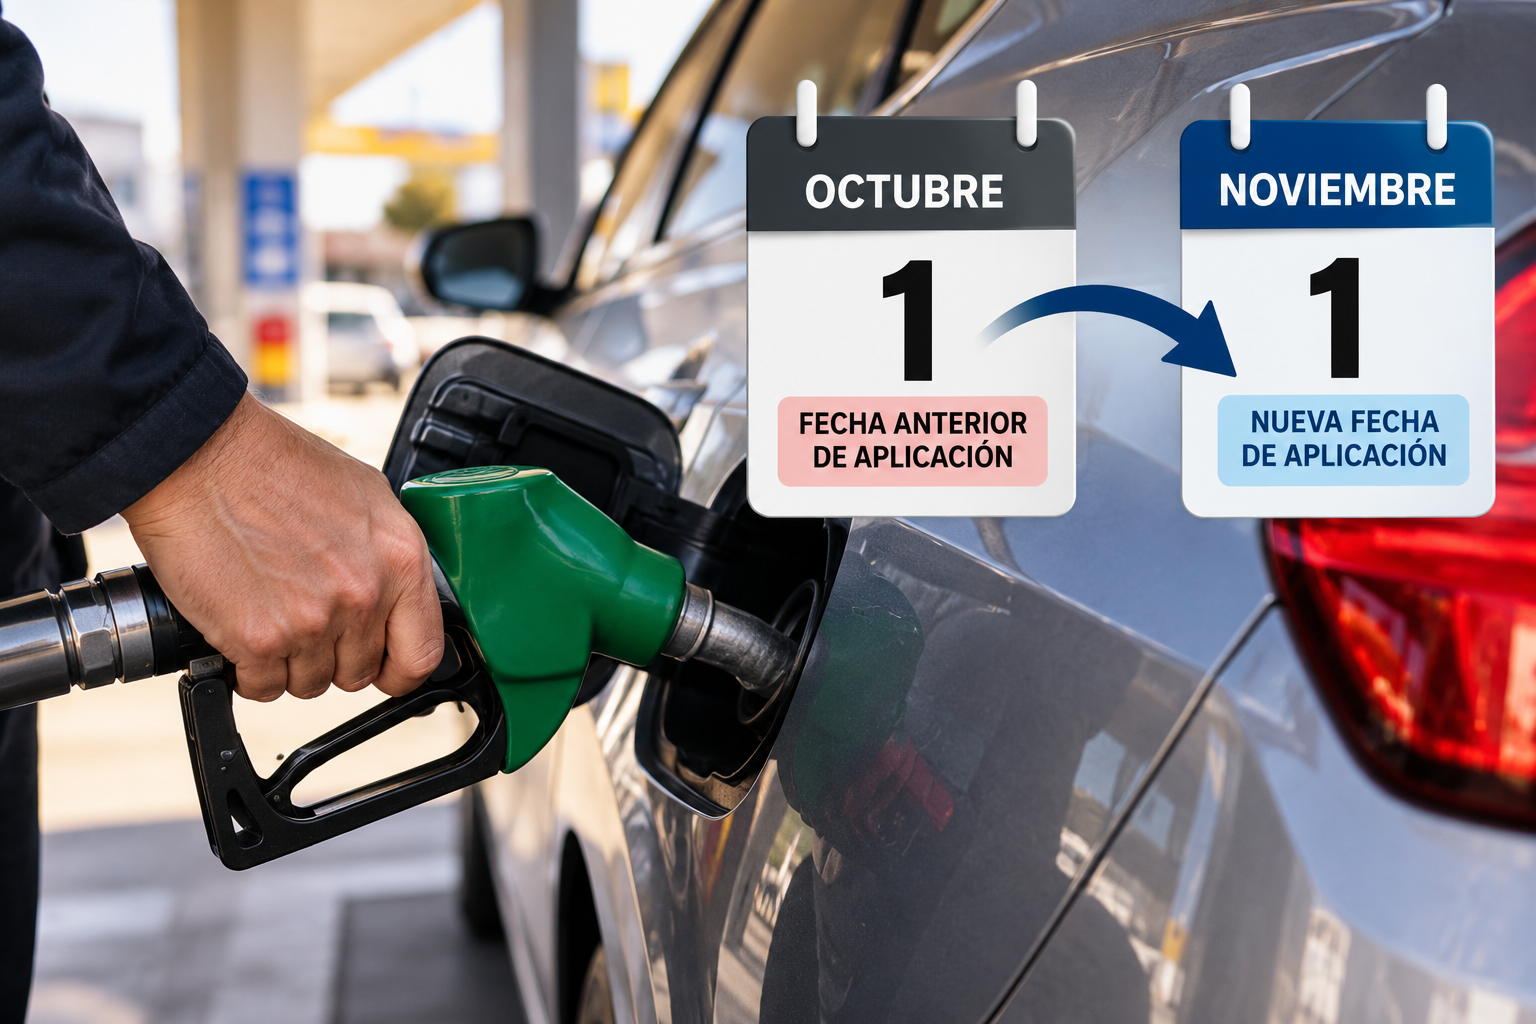
El Poder Ejecutivo extendió hasta el 31 de octubre el período de diferimiento de determinados incrementos tributarios pendientes sobre naftas y gasoil. La nueva fecha prevista para que esos montos tengan efectos es el 1° de noviembre de 2026.
El Gobierno nacional modificó nuevamente el cronograma de aplicación de los incrementos pendientes en los impuestos que alcanzan a determinados combustibles comercializados en el mercado interno.
La decisión quedó establecida en el Decreto 1126/2026, firmado el 29 de septiembre y publicado este miércoles en el Boletín Oficial. La norma modifica el esquema establecido por el Decreto 617/2025 y sus posteriores modificaciones.
El cambio consiste en ampliar hasta el 31 de octubre de 2026 el período durante el cual permanecen diferidos determinados incrementos remanentes. En consecuencia, la fecha prevista para que esos montos comiencen a tener efectos pasa del 1° de octubre al 1° de noviembre de 2026.
Qué contempla la medida
El decreto se refiere a los montos correspondientes al Impuesto sobre los Combustibles Líquidos y al Impuesto al Dióxido de Carbono.
La normativa alcanza, en particular, a la nafta sin plomo, la nafta virgen y el gasoil. También mantiene el tratamiento diferencial previsto legalmente para determinados consumos de gasoil en el área de influencia de la Patagonia.
Los incrementos cuyo efecto fue nuevamente diferido derivan de actualizaciones correspondientes a los años calendario 2024 y 2025, además de las correspondientes al primer y segundo trimestre de 2026.
Cómo funciona la actualización
El esquema tributario establece montos fijos por unidad de medida para estos impuestos. De acuerdo con la normativa vigente, esos valores se actualizan tomando como referencia las variaciones del Índice de Precios al Consumidor (IPC) elaborado por el INDEC.
El mecanismo contempla actualizaciones en enero, abril, julio y octubre de cada año. Posteriormente, distintas normas fueron modificando las fechas en las que determinados incrementos debían comenzar a tener efectos.
El nuevo decreto no elimina esas actualizaciones ni modifica el mecanismo general previsto para calcularlas. Su intervención se concentra en diferir nuevamente la fecha de aplicación de los incrementos remanentes.
Qué cambia a partir de octubre
La modificación tendrá vigencia desde el 1° de octubre de 2026.
Hasta el 31 de octubre continuará el período de diferimiento previsto para los incrementos alcanzados por la medida. Desde el 1° de noviembre, inclusive, comenzarán a tener efectos los montos cuya aplicación fue trasladada mediante el nuevo decreto, de acuerdo con las condiciones establecidas en la normativa.
Esto significa que la norma establece un cambio de calendario: el comienzo de los efectos que estaba previsto para octubre queda desplazado un mes.
El decreto no fija el precio en los surtidores
La disposición publicada por el Gobierno regula específicamente la aplicación de determinados componentes tributarios. No establece un precio de venta para la nafta o el gasoil ni determina por sí misma un porcentaje de aumento en los surtidores.
Por ese motivo, no resulta jurídicamente preciso atribuirle al decreto un incremento determinado del precio final de los combustibles. El valor que finalmente se abone en las estaciones de servicio no queda definido exclusivamente por esta norma.
La decisión tampoco implica que los precios de los combustibles deban permanecer sin modificaciones durante octubre: el decreto únicamente establece el tratamiento y la fecha de aplicación de los incrementos tributarios comprendidos en su alcance.
La fundamentación oficial
Entre los fundamentos de la medida, el Poder Ejecutivo señala que el diferimiento busca continuar estimulando el crecimiento de la economía mediante un “sendero fiscal sostenible” y considera necesario volver a postergar los incrementos remanentes derivados de las actualizaciones previstas.
La medida fue dictada en ejercicio de las atribuciones conferidas por la Constitución Nacional y cuenta con la intervención de los servicios jurídicos permanentes competentes, según surge del propio decreto.
Con la modificación publicada este miércoles, el calendario queda establecido con octubre como nuevo período de diferimiento y el 1° de noviembre de 2026 como fecha prevista para la aplicación de los incrementos remanentes alcanzados por la norma.

